
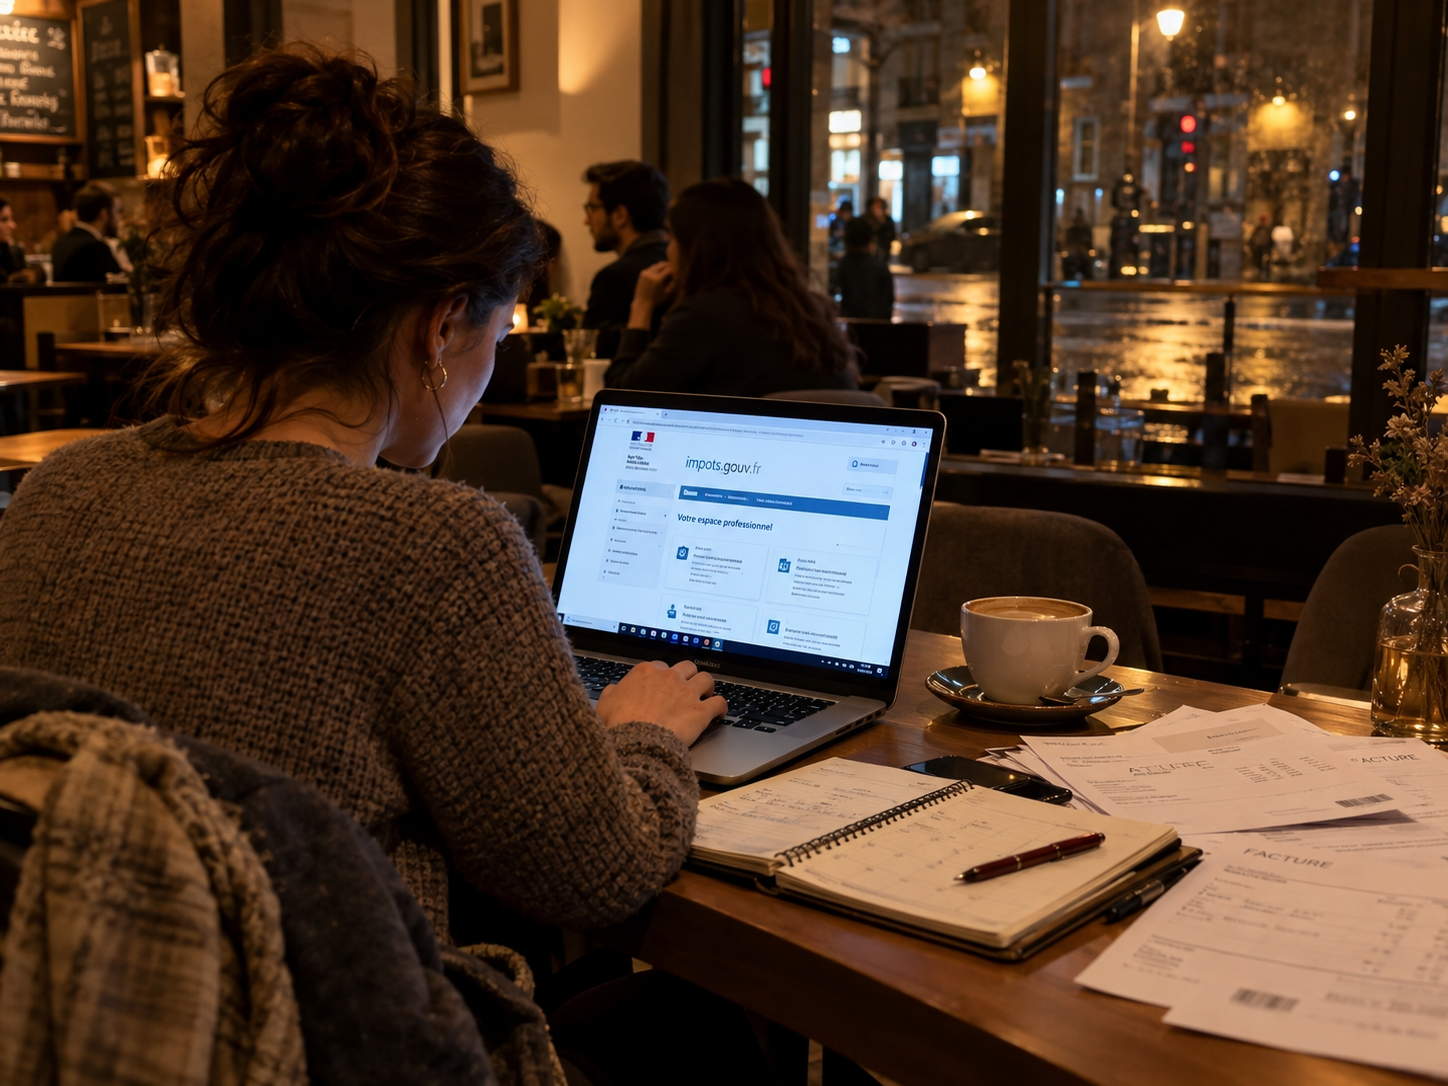
Fin novembre, une aide à domicile qui travaille chez ses clients depuis deux ans ouvre son espace professionnel sur impots.gouv.fr et y trouve un avis de CFE à régler avant le 15 décembre. Elle n'a jamais loué le moindre local, elle se demande si c'est une erreur. Ce n'en est pas une : la CFE, ou cotisation foncière des entreprises, est un impôt local annuel dû par la quasi-totalité des indépendants, micro-entrepreneurs compris, dont le montant dépend de la commune et du chiffre d'affaires d'il y a deux ans, et non du bénéfice de l'année.
Cet article explique qui la paie, qui en est exonéré, comment elle est calculée quand on travaille depuis chez soi ou chez ses clients, et quoi faire avant l'échéance du 15 décembre 2026.
Qui doit payer la CFE quand on est micro-entrepreneur ?
Tout micro-entrepreneur qui exerce une activité non salariée en France doit la CFE, sauf exonération. L'impôt est établi au 1er janvier de chaque année au nom de la personne qui exerce l'activité, dans la commune où elle l'exerce, d'après les articles 1447 et suivants du Code général des impôts.
Le statut de micro-entrepreneur simplifie les cotisations sociales et la comptabilité, mais il ne dispense pas des impôts locaux. Une entreprise de nettoyage, un artisan carreleur, un petit jardinier ou une consultante en visioconférence sont donc tous concernés, qu'ils aient un local ou non. C'est la raison pour laquelle la CFE surprend autant : elle arrive à l'automne, loin de la déclaration trimestrielle à l'Urssaf, et personne ne l'a provisionnée.
L'avis est mis à disposition dans l'espace professionnel du compte impots.gouv.fr, généralement à l'automne. Si vous n'avez jamais créé cet espace, c'est le moment : l'administration ne vous enverra pas forcément un courrier papier.
Qui est exonéré de CFE en micro-entreprise ? 📅
Deux situations courantes donnent droit à une exonération ou à un allègement : l'année de création de l'activité, et un chiffre d'affaires de référence inférieur ou égal à 5 000 euros. Au-delà, la CFE est due, même pour un petit chiffre d'affaires.
Si vous avez créé votre entreprise en 2026, alors vous n'avez rien à payer au titre de 2026 : l'année de création est exonérée (article 1478 du CGI). L'année suivante, votre base d'imposition est réduite de moitié, avant de passer au régime normal l'année d'après. Ce calendrier est automatique, mais vérifiez-le sur votre avis.
Si votre chiffre d'affaires de référence est inférieur ou égal à 5 000 euros, alors vous êtes exonéré de la cotisation minimale. Le point qui piège beaucoup d'indépendants : l'année de référence n'est pas l'année en cours mais l'avant-dernière année. Pour la CFE 2026, c'est donc le chiffre d'affaires réalisé en 2024 qui compte. Une activité qui a bien démarré en 2025 peut ainsi être exonérée en 2026, et une activité qui ralentit en 2026 sera encore imposée sur son bon niveau de 2024.
Certaines activités bénéficient par ailleurs d'exonérations propres (certains artisans, activités agricoles, professions réglementées particulières). Si vous n'êtes pas sûr d'en relever, comparez votre situation avec les cas listés sur le site de l'administration fiscale avant de contester un avis.
Comment la CFE est-elle calculée quand on travaille chez soi ou chez ses clients ?
Sans local professionnel, la CFE se calcule sur une base minimale fixée par votre commune, qui varie selon le chiffre d'affaires de l'avant-dernière année. C'est l'article 1647 D du CGI qui prévoit cette cotisation minimale, établie au lieu de votre domicile quand vous n'avez pas d'autre établissement.
Concrètement, la commune vote un barème par tranches de chiffre d'affaires : plus votre activité a rapporté deux ans plus tôt, plus la tranche est haute. Deux micro-entrepreneurs au même chiffre d'affaires peuvent donc payer des montants différents selon leur commune. Le montant exact figure sur l'avis, et il n'existe pas de chiffre national à retenir : méfiez-vous des simulateurs qui promettent un montant sans connaître votre commune.
Domicilier son entreprise chez soi ne supprime pas l'impôt, il le localise au domicile. Louer un local, un entrepôt ou un atelier ajoute en revanche une part liée à la valeur locative des biens, ce qui peut faire grimper l'addition. Un artisan du bâtiment qui garde son matériel dans un box devra donc regarder de près ce que l'administration lui impute.
Un dernier point utile pour la compta : en micro-entreprise, les charges réelles ne se déduisent pas, car l'abattement forfaitaire de l'impôt sur le revenu est censé les couvrir. La CFE ne diminue donc pas votre revenu imposable. C'est une dépense à anticiper en trésorerie, rien de plus. Pour le cadre général, voir notre article sur les obligations comptables du micro-entrepreneur.
Quand et comment payer la CFE 2026 ?
La CFE 2026 se règle au plus tard le 15 décembre 2026, en ligne depuis l'espace professionnel ou par prélèvement. Les chèques ne sont plus acceptés depuis 2014. En cas de retard, une majoration de 10 % s'applique en principe sur le montant impayé (article 1730 du CGI).
La mensualisation est l'option la plus confortable pour un indépendant dont les revenus sont irréguliers. L'option pour 2026 devait être choisie avant le 30 juin : trop tard pour cette année, mais si vous la demandez maintenant, elle s'appliquera à la CFE 2027, prélevée en dix mensualités de janvier à octobre. Elle se règle dans l'espace professionnel, rubrique Payer puis CFE et autres impôts. Si votre trésorerie fluctue, c'est le bon moment pour y penser.
Si vous recevez un avis qui vous paraît erroné (chiffre d'affaires de référence mal retenu, exonération de création oubliée, mauvaise commune), alors contactez le service des impôts des entreprises par la messagerie sécurisée du compte professionnel, avant l'échéance si possible. Payer d'abord et réclamer ensuite reste possible, mais mieux vaut demander la correction le plus tôt possible.
Que faire de la CFE si l'on arrête, que l'on déménage ou que l'on change d'activité ?
La CFE de l'année en cours reste due même si vous cessez votre activité en cours d'année, puisqu'elle est établie à la situation du 1er janvier. Ce qui se joue, c'est l'année suivante : pour qu'elle ne soit pas facturée, la cessation ou le changement doit être déclaré à l'administration.
La déclaration de modification ou de cessation (formulaire 1447-C-SD, ou démarche équivalente dans l'espace professionnel) doit être déposée avant le 31 décembre pour être prise en compte au 1er janvier suivant. Si vous arrêtez fin 2026, alors déclarez-le avant cette date, sans quoi l'avis 2027 pourra encore vous être adressé. Même logique en cas de déménagement : la commune d'imposition suit votre adresse au 1er janvier.
Comment anticiper la CFE dans sa trésorerie avec Moze Connect ?
Le plus simple pour ne plus subir la CFE est de la traiter comme une charge récurrente et prévisible, provisionnée à la même cadence que les cotisations Urssaf. Avec la gestion comptable de Moze Connect, le livre des recettes se remplit automatiquement à partir de vos factures, et vous pouvez noter dans le livre des dépenses les sommes comme la CFE pour garder une vue complète de ce qui sort. Vos déclarations Urssaf se préparent en un clic, ce qui libère l'esprit pour les échéances fiscales moins fréquentes.
Pour une aide à domicile ou une entreprise de nettoyage qui facture à la semaine, savoir à l'avance ce que l'on doit au 15 décembre évite de piocher dans la trésorerie de fin d'année. Et si vous manquez de repères, la mise en réseau de Moze Connect vous permet de poser la question à d'autres indépendants de votre commune, qui connaissent le barème local mieux qu'un simulateur. Pour la déclaration de chiffre d'affaires du trimestre, la déclaration trimestrielle de chiffre d'affaires à l'Urssaf suit son propre calendrier, et les seuils de franchise en base de TVA ont leurs propres alertes.
Questions fréquentes
La CFE est-elle obligatoire pour un auto-entrepreneur ?
Oui, sauf exonération. Un auto-entrepreneur est redevable de la CFE dès la deuxième année d'activité, même sans local, au lieu de son domicile. Sont exonérés l'année de création et les redevables dont le chiffre d'affaires de l'avant-dernière année est inférieur ou égal à 5 000 euros. L'avis est consultable dans l'espace professionnel impots.gouv.fr.
Quelle est la date limite de paiement de la CFE 2026 ?
La date limite de paiement de la CFE 2026 est le 15 décembre 2026. Le paiement se fait en ligne ou par prélèvement depuis l'espace professionnel, les chèques n'étant plus acceptés. Au-delà de cette date, une majoration de 10 % est en principe appliquée. La mensualisation, pour l'année suivante, se demande avant le 30 juin.
Comment ne pas payer la CFE quand on est micro-entrepreneur ?
Il n'est légitime de ne pas la payer que dans deux cas courants : l'année de création de l'entreprise, ou un chiffre d'affaires de l'avant-dernière année inférieur ou égal à 5 000 euros. Domicilier son activité chez soi ou ne pas avoir de local ne suffit pas. En cas de cessation, il faut la déclarer avant le 31 décembre.
La CFE est-elle déductible quand on est en micro-entreprise ?
Non. En micro-entreprise, le revenu imposable se calcule par un abattement forfaitaire sur le chiffre d'affaires, censé couvrir toutes les charges, dont la CFE. Elle ne vient donc pas diminuer le revenu imposable. Elle reste malgré tout une dépense à prévoir dans sa trésorerie, à régler chaque année au plus tard le 15 décembre.
Comment mensualiser sa CFE en micro-entreprise ?
Dans l'espace professionnel de impots.gouv.fr, rubrique Payer, puis CFE et autres impôts. Pour l'année en cours, la demande doit être faite avant le 30 juin. Passé cette date, elle s'applique à l'année suivante, avec dix prélèvements de janvier à octobre, le 15 de chaque mois.